关灯
护眼
字体:
大
中
小
第5章 第二次心动(下)(第5/14页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
他看向财务负责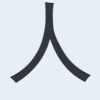 。
“把现金流预测拿出来。”
财务负责将另一份表格投影出来。
“按照目前已经确认的订单、预计回款、工资、原料采购和银行还款计划,公司可以维持正常经营。”
“但如果再购买两台大型注塑机,就必须另行筹措资金。”
沈砚舟点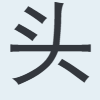 。
“所以我的意见很清楚。”
“经营归经营。”
“投资归投资。”
“分红归分红。”
“不要把三件事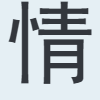 混在一起。”
山本靠在椅背上。
他没有再立即反驳。
但眉始终没有舒展。
对他而言,公司每留下一笔利润,就意味着多一点购买设备的可能。
而对沈砚舟而言,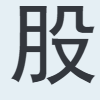 东的收益必须是真实、可以兑现的。
这不是简单的谁对谁错。
而是两个对企业发展的理解,开始出现越来越明显的差异。
最终,会议决定由财务负责根据公司章程、实际现金流和相关法律要求,拟定具体分配方案,提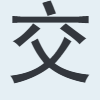 东正式表决。
会议结束后。
山本没有立刻离开。
他坐在原位,望着窗外的厂房。
过了一会儿。
他轻声说道:
“沈先生。”
“我总觉得,我们错过了很多机会。”
沈砚舟收拾文件的动作停了一下。
“什么机会?”
“林氏集团。”
山本缓缓说道。
“如果当初没有失去林氏,我们现在可能已经有二十多台机器了。”
沈砚舟沉默了。
山本继续说道:
“他们有客户。”
“有资金。”
“有银行关系。”
“还有很大的市场。”
“我们原本可以借着这些资源,把公司做得更大。”
沈砚舟放下文件。
“我知道。”
山本转看着他。
“那您后悔吗?”
沈砚舟没有立即回答。
过了片刻。
他说:
“失去那些订单,我当然觉得可惜。”
“但有些事,不是为了生意就可以接受的。”
山本轻轻叹气。
“我明白。”
可他的语气里,依旧带着几分遗憾。
“四、先有客户,还是先有机器”
五月底。
下午三点。
八王子的天空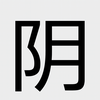 沉沉的。
工厂外面吹着一阵带着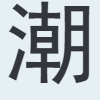 气的风。
二楼会议室里。
山本健一再次拿出了设备扩张方案。
这一次,他准备得更加充分。
桌面上摆着两家设备供应商的报价单。
还有机器尺寸、锁模力、注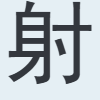 量、预计能耗、模具适配范围以及安装要求。
沈砚舟认真翻看着。
“山本。”
“这两台机器,你已经找报价了?”
“是。”
山本点。
“我还联系了银行。”
沈砚舟抬起。
“银行怎么说?”
“如果公司愿意提供相应担保,可以讨论设备融资。”
沈砚舟皱眉。
“融资条件呢?”
山本将另一份文件递过去。
“还没有最终确定。”
“但初步方案可以覆盖大部分设备款。”
沈砚舟没有说话。
他仔细看完报价单。
随后问:
“客户在哪里?”
山本愣了一下。
“我上次已经说过,有几家意向客户。”
“具体哪几家?”
山本拿出名单。
“这家汽车零部件企业。”
“还有这家工业设备公司。”
“另外一家正在寻找大型塑胶外壳供应商。”
沈砚舟逐一查看。
“第一家,正式报价了吗?”
“报价了。”
“回复呢?”
“还在评估。”
“第二家?”
“对方说,如果我们有足够产能,可以安排进一步考察。”
“第三家?”
“还没有正式图纸。”
沈砚舟放下文件。
“山本。”
本章未完,请点击下一页继续阅读》》
。
“把现金流预测拿出来。”
财务负责
将另一份表格投影出来。
“按照目前已经确认的订单、预计回款、工资、原料采购和银行还款计划,公司可以维持正常经营。”
“但如果再购买两台大型注塑机,就必须另行筹措资金。”
沈砚舟点
。
“所以我的意见很清楚。”
“经营归经营。”
“投资归投资。”
“分红归分红。”
“不要把三件事
混在一起。”
山本靠在椅背上。
他没有再立即反驳。
但眉
始终没有舒展。
对他而言,公司每留下一笔利润,就意味着多一点购买设备的可能。
而对沈砚舟而言,
东的收益必须是真实、可以兑现的。
这不是简单的谁对谁错。
而是两个
对企业发展的理解,开始出现越来越明显的差异。
最终,会议决定由财务负责
根据公司章程、实际现金流和相关法律要求,拟定具体分配方案,提东正式表决。
会议结束后。
山本没有立刻离开。
他坐在原位,望着窗外的厂房。
过了一会儿。
他轻声说道:
“沈先生。”
“我总觉得,我们错过了很多机会。”
沈砚舟收拾文件的动作停了一下。
“什么机会?”
“林氏集团。”
山本缓缓说道。
“如果当初没有失去林氏,我们现在可能已经有二十多台机器了。”
沈砚舟沉默了。
山本继续说道:
“他们有客户。”
“有资金。”
“有银行关系。”
“还有很大的市场。”
“我们原本可以借着这些资源,把公司做得更大。”
沈砚舟放下文件。
“我知道。”
山本转
看着他。
“那您后悔吗?”
沈砚舟没有立即回答。
过了片刻。
他说:
“失去那些订单,我当然觉得可惜。”
“但有些事
,不是为了生意就可以接受的。”
山本轻轻叹气。
“我明白。”
可他的语气里,依旧带着几分遗憾。
“四、先有客户,还是先有机器”
五月底。
下午三点。
八王子的天空
沉沉的。
工厂外面吹着一阵带着
气的风。
二楼会议室里。
山本健一再次拿出了设备扩张方案。
这一次,他准备得更加充分。
桌面上摆着两家设备供应商的报价单。
还有机器尺寸、锁模力、注
量、预计能耗、模具适配范围以及安装要求。
沈砚舟认真翻看着。
“山本。”
“这两台机器,你已经找
报价了?”
“是。”
山本点
。
“我还联系了银行。”
沈砚舟抬起
。
“银行怎么说?”
“如果公司愿意提供相应担保,可以讨论设备融资。”
沈砚舟皱眉。
“融资条件呢?”
山本将另一份文件递过去。
“还没有最终确定。”
“但初步方案可以覆盖大部分设备款。”
沈砚舟没有说话。
他仔细看完报价单。
随后问:
“客户在哪里?”
山本愣了一下。
“我上次已经说过,有几家意向客户。”
“具体哪几家?”
山本拿出名单。
“这家汽车零部件企业。”
“还有这家工业设备公司。”
“另外一家正在寻找大型塑胶外壳供应商。”
沈砚舟逐一查看。
“第一家,正式报价了吗?”
“报价了。”
“回复呢?”
“还在评估。”
“第二家?”
“对方说,如果我们有足够产能,可以安排进一步考察。”
“第三家?”
“还没有正式图纸。”
沈砚舟放下文件。
“山本。”
地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com