关灯
护眼
字体:
大
中
小
【重生之风流大亨】(第二卷人界重生)(45-52)(第3/24页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
间的长期利率差始终保持在3% 以上,这导致美国与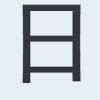 本的国债收益率相差较大,
与本国债收益率相比,美国长期国债的高收益率强烈吸引了本投资者。
1986年2月,美国决定下调官方利率,目的有二:其一是为了减轻与美
国利益关系密切的南美巨额债务国的债务,其二是为了刺激不景气的经济。在降
息之前,美联储主席沃尔克先与本、联邦德国进行协商,希望德意志联邦银行
和本银行同时降息。沃尔克的理由很简单:三国同时降息才能维持美元的稳定。
因为美国降息而本和联邦德国维持利率不变将导致美元贬值,美元贬值将
损害这两国在美国的利益。
由于本拥有巨额的美元资产,最害怕美元贬值,所以本总是忠实地按照
美国的要求来做,本官方利率如同美国利率的影子,美国降息,本也降息。
美国通过高利率与强势美元的策略引诱本资本大规模投资美国国债,从而
使本拥有高额美元资产。完成这一步之后,美国的利益就是本的利益,本
被迫主动保卫美元。
按理来说,支撑美元的任务是美国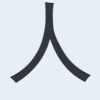 的事
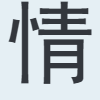 。但由于本已拥有庞大的美元
资产,那么稳定美元价值就是保护了本拥有的美元资产。
顿了顿,喝了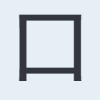 水,李云接着说,我们可以这样来分析本的困境:本是
美国国债市场的超级购买者,如果本抛售美国国债,将引起国债市场恐慌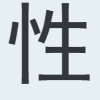 下
跌,国债价格下跌将导致本所持国债增加亏损。这是第一重损失。
本抛售国债同时也会引起美元的贬值。因为外汇市场的投资者预期到:
本抛出国债后,将会把美元兑换成元,这将增加美元的抛压,导致美元下跌。
美元贬值是本需要预见到的第二重损失。
因此,从博弈的角度分析,如果本大规模抛售美国国债,美都将遭受巨
大的损失,如果美合作协调,双方都受益。所以,本只有帮助美国稳定美元,
才能避免亏损。
一句话,美国在金融上已把本控制住了。除了本投资者拥有庞大金额的
美元资产外,本政府也拥有庞大的美元资产。
1985年广场协议后,面对元持续大幅度升值的况,本政府经常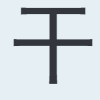
预外汇市场,通过买进美元,抛出元的预措施防止元升值。结果使得本
政府拥有的外汇储备越来越多,成为世界第一大外汇储备国。根据本中央银行
自己说,本拥有的外汇储备的90% 是使用美元来运作的,其中主要是购买美
国的国债。因此,本必须支撑美元,继续购买美国国债以支撑美元。
在「广场协议」之后,本机构投资者继续大规模购买美国国债。从198
6年到1989年,本购买美国国债金额超过1985年。从纯粹投资的角度
来看,本机构投资者的这种投资行为让看不懂。由于美元的大幅贬值,已经
使本的机构投资者损失惨重,为什么本还大量购买美国国债?
美国著名经济学家彼得
一种解释是美国相对本较高的利率吸引了本投资者。由于美国「国际政
策协调」结果,在1985年之后的几年里,美国与本的长期利率差保持在3
% 上下,这吸引了本资金从低利率的本流向相对高利率的美国以获得较高的
收益。但这种解释缺乏说服力,因为美国相对较高利率的收益是会被美元贬值所
吞没的。
另一种合理的解释就是本为支撑美元而做的努力。1985年秋天「广场
协议」后,尽管美元大幅度贬值,但美国的贸易赤字仍继续扩大,1986年为
1550亿美元,1987年创造1700亿美元的历史最高记录。为保持美国
的国际收支平衡,必须有外国资金流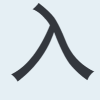 ,以资本项目的盈余来弥补经常项目的逆
差。如果没有国外资本的流,美元就会大幅度贬值,通过美元贬值来压缩经常
项目的赤字以维持国际收支平衡。
而本从两大角度来说,是不希望美元贬值的。其一是本投资者和政府拥
有庞大的美元资产,美元贬值会增加这些美元资产的损失。其二是避免因元升
值而打击本的出。到80年代,本的制造企业已高度依赖对美国的出,
美元贬值,元升值将抑制本产品的出。所以,为了本
本章未完,请点击下一页继续阅读》》
本的国债收益率相差较大,
与
本国债收益率相比,美国长期国债的高收益率强烈吸引了本投资者。
1986年2月,美国决定下调官方利率,目的有二:其一是为了减轻与美
国利益关系密切的南美巨额债务国的债务,其二是为了刺激不景气的经济。在降
息之前,美联储主席沃尔克先与
本、联邦德国进行协商,希望德意志联邦银行
和
本银行同时降息。沃尔克的理由很简单:三国同时降息才能维持美元的稳定。
因为美国降息而
本和联邦德国维持利率不变将导致美元贬值,美元贬值将
损害这两国在美国的利益。
由于
本拥有巨额的美元资产,最害怕美元贬值,所以本总是忠实地按照
美国的要求来做,
本官方利率如同美国利率的影子,美国降息,本也降息。
美国通过高利率与强势美元的策略引诱
本资本大规模投资美国国债,从而
使
本拥有高额美元资产。完成这一步之后,美国的利益就是本的利益,本
被迫主动保卫美元。
按理来说,支撑美元的任务是美国
的事。但由于本已拥有庞大的美元
资产,那么稳定美元价值就是保护了
本拥有的美元资产。
顿了顿,喝了
水,李云接着说,我们可以这样来分析本的困境:本是
美国国债市场的超级购买者,如果
本抛售美国国债,将引起国债市场恐慌下
跌,国债价格下跌将导致
本所持国债增加亏损。这是第一重损失。
本抛售国债同时也会引起美元的贬值。因为外汇市场的投资者预期到:
本抛出国债后,将会把美元兑换成
元,这将增加美元的抛压,导致美元下跌。
美元贬值是
本需要预见到的第二重损失。
因此,从博弈的角度分析,如果
本大规模抛售美国国债,美都将遭受巨
大的损失,如果美
合作协调,双方都受益。所以,本只有帮助美国稳定美元,
才能避免亏损。
一句话,美国在金融上已把
本控制住了。除了本投资者拥有庞大金额的
美元资产外,
本政府也拥有庞大的美元资产。
1985年广场协议后,面对
元持续大幅度升值的况,本政府经常
预外汇市场,通过买进美元,抛出
元的预措施防止元升值。结果使得本
政府拥有的外汇储备越来越多,成为世界第一大外汇储备国。根据
本中央银行
自己说,
本拥有的外汇储备的90% 是使用美元来运作的,其中主要是购买美
国的国债。因此,
本必须支撑美元,继续购买美国国债以支撑美元。
在「广场协议」之后,
本机构投资者继续大规模购买美国国债。从198
6年到1989年,
本购买美国国债金额超过1985年。从纯粹投资的角度
来看,
本机构投资者的这种投资行为让看不懂。由于美元的大幅贬值,已经
使
本的机构投资者损失惨重,为什么本还大量购买美国国债?
美国著名经济学家彼得
一种解释是美国相对
本较高的利率吸引了本投资者。由于美国「国际政
策协调」结果,在1985年之后的几年里,美国与
本的长期利率差保持在3
% 上下,这吸引了
本资金从低利率的本流向相对高利率的美国以获得较高的
收益。但这种解释缺乏说服力,因为美国相对较高利率的收益是会被美元贬值所
吞没的。
另一种合理的解释就是
本为支撑美元而做的努力。1985年秋天「广场
协议」后,尽管美元大幅度贬值,但美国的贸易赤字仍继续扩大,1986年为
1550亿美元,1987年创造1700亿美元的历史最高记录。为保持美国
的国际收支平衡,必须有外国资金流
,以资本项目的盈余来弥补经常项目的逆
差。如果没有国外资本的流
,美元就会大幅度贬值,通过美元贬值来压缩经常
项目的赤字以维持国际收支平衡。
而
本从两大角度来说,是不希望美元贬值的。其一是本投资者和政府拥
有庞大的美元资产,美元贬值会增加这些美元资产的损失。其二是避免因
元升
值而打击
本的出。到80年代,本的制造企业已高度依赖对美国的出,
美元贬值,
元升值将抑制本产品的出。所以,为了本地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com