关灯
护眼
字体:
大
中
小
【重生之风流大亨】(第二卷人界重生)(45-52)(第2/24页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
汇市场,各国开始抛售美元,
继而形成市场投资者的抛售狂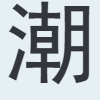 ,导致美元持续大幅度贬值。
1985年9月,美元兑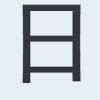 元在1美元兑250元上下波动,协议签订后,
在不到3个月的时间里,快速下跌到200元附近,跌幅20%.据说在广场会
议上,当时的本财长竹下登表示本愿意协助美国采取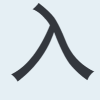 市
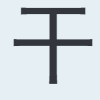 预的手段压低美
元汇价,甚至说:「贬值20% ok」在这之后,以美国财政部长贝克为首的美
国政府当局和以弗德1986年底,1美元兑152元,1987年,最低
到达1美元兑120元,在不到三年的时间里,美元兑元贬值达50% ,也
就是说,元兑美元升值一倍。
从1980年开始,本对外资本投资急剧增加,根据本银行的统计数据,
1980年,本对外长期直接投资额196亿美元,对外长期证券投资额为2
14亿美元。到1985年,本对外长期直接投资额为440亿美元,与19
80年相比增长124。49% ;对外长期证券投资额猛增到1457亿美元,
与1980年相比,增幅高达580。84%.1985年,本对外净资产总额
为1298亿美元,比1980年的115亿美元增长1028。70%.这些数
据表明,从1980年以来,本确实通过对外贸易赚了许多钱,但赚到的这些
钱大部分又投资到了海外,并且主要投资在证券市场。其中,对外长期证券投资
主要集中在美国的中、长期国债上。
1981年—1985年期间,本经常收支项目的顺差约为1200亿美
元,其中大部分贸易顺差来自美国。但同时,本企业在这期间已将这些钱绝大
部分用于购买美国的国债。
到1985年,本已取代美国成为世界上最大的债权国,本在美国拥有
巨额资产,这些资产主要是以美元形式持有,并且大部分已用于购买美国国债,
本是美国的最大债主。
1985年「广场协议」之后,随着美元的大幅度贬值和元急剧升值,
本所持有的美元资产出现大幅度贬值。
在1985年9月—1987年底这段时间里,美元兑元从1美元兑25
0元下跌到1美元兑121元,美元兑元贬值达50%.这也就是说本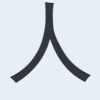
所持的美元资产贬值了50%.据本机构的统计,在1986年—1990年期
间,「广场协议」导致的本对外净资产的汇率损失累计约为1。5万亿元。
包括本寿保险公司在内的许多本机构投资者和个投资者损失惨重,
本的出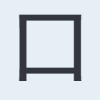 企业也在美元升值时代将自己在出中赚得的美元投资于美国国债,
同样损失巨大。
因此后来许多本在反思这段历史时期时,认为美元的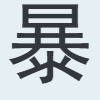 跌就是冲着本
积累起来的巨额美元而来。
1985年「广场协议」后,因美元大幅度贬值导致本机构投资者持有的
美元资产出现巨额的汇兑亏损,这使美国充满危机感。如果本投资者信心动摇,
为减少亏损而大规模抛售美国国债,这将在美国金融市场引起连锁反应。首先是
导致美国国债市场全线崩溃,进而导致美国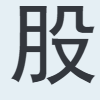 市的动
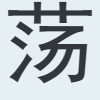 不安,国际资本为规避风
险也将撤离美国。没有持续的海外资本流美国,美国的国际收支平衡也难以维
持。由于国债市场大幅度下跌,美国的国债也难以发行出去,财政赤字问题便无
法解决。
为了使国际资本能继续流美国,美国财政部长贝克提出了「国际政策协调」
建议,该建议要求维护美国、本与联邦德国之间的利率差,使美国的利率
始终高于本和德国的利率。如果美国下调利率,本与德国也必须下调利率,
因为只有这样才能保持三国之间的利率差不变。美国相对高水平的利率使得美国
国债依然具有投资价值。
从当时美国的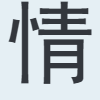 况来看,投资美国的风险很大,如经常项目持续多年巨额赤
字、对外净债务增加、美元贬值等,投资者简直找不到投资美国的理由。因此,
通过「国际政策协调」以维持美国利率的相对高水平是美国吸引海外资本流的
主要办法。
在1985年随后的几年里,本按照美国的「国际协调」要求,使美之
本章未完,请点击下一页继续阅读》》
继而形成市场投资者的抛售狂
,导致美元持续大幅度贬值。
1985年9月,美元兑
元在1美元兑250元上下波动,协议签订后,
在不到3个月的时间里,快速下跌到200
元附近,跌幅20%.据说在广场会
议上,当时的
本财长竹下登表示本愿意协助美国采取市预的手段压低美
元汇价,甚至说:「贬值20% ok」在这之后,以美国财政部长贝克为首的美
国政府当局和以弗
德1986年底,1美元兑152元,1987年,最低
到达1美元兑120
元,在不到三年的时间里,美元兑元贬值达50% ,也
就是说,
元兑美元升值一倍。
从1980年开始,
本对外资本投资急剧增加,根据本银行的统计数据,
1980年,
本对外长期直接投资额196亿美元,对外长期证券投资额为2
14亿美元。到1985年,
本对外长期直接投资额为440亿美元,与19
80年相比增长124。49% ;对外长期证券投资额猛增到1457亿美元,
与1980年相比,增幅高达580。84%.1985年,
本对外净资产总额
为1298亿美元,比1980年的115亿美元增长1028。70%.这些数
据表明,从1980年以来,
本确实通过对外贸易赚了许多钱,但赚到的这些
钱大部分又投资到了海外,并且主要投资在证券市场。其中,对外长期证券投资
主要集中在美国的中、长期国债上。
1981年—1985年期间,
本经常收支项目的顺差约为1200亿美
元,其中大部分贸易顺差来自美国。但同时,
本企业在这期间已将这些钱绝大
部分用于购买美国的国债。
到1985年,
本已取代美国成为世界上最大的债权国,本在美国拥有
巨额资产,这些资产主要是以美元形式持有,并且大部分已用于购买美国国债,
本是美国的最大债主。
1985年「广场协议」之后,随着美元的大幅度贬值和
元急剧升值,
本所持有的美元资产出现大幅度贬值。
在1985年9月—1987年底这段时间里,美元兑
元从1美元兑25
0
元下跌到1美元兑121元,美元兑元贬值达50%.这也就是说本
所持的美元资产贬值了50%.据
本机构的统计,在1986年—1990年期
间,「广场协议」导致的
本对外净资产的汇率损失累计约为1。5万亿元。
包括
本寿保险公司在内的许多本机构投资者和个投资者损失惨重,
本的出企业也在美元升值时代将自己在出中赚得的美元投资于美国国债,
同样损失巨大。
因此后来许多
本在反思这段历史时期时,认为美元的跌就是冲着本
积累起来的巨额美元而来。
1985年「广场协议」后,因美元大幅度贬值导致
本机构投资者持有的
美元资产出现巨额的汇兑亏损,这使美国充满危机感。如果
本投资者信心动摇,
为减少亏损而大规模抛售美国国债,这将在美国金融市场引起连锁反应。首先是
导致美国国债市场全线崩溃,进而导致美国
市的动不安,国际资本为规避风
险也将撤离美国。没有持续的海外资本流
美国,美国的国际收支平衡也难以维
持。由于国债市场大幅度下跌,美国的国债也难以发行出去,财政赤字问题便无
法解决。
为了使国际资本能继续流
美国,美国财政部长贝克提出了「国际政策协调」
建议,该建议要求维护美国、
本与联邦德国之间的利率差,使美国的利率
始终高于
本和德国的利率。如果美国下调利率,本与德国也必须下调利率,
因为只有这样才能保持三国之间的利率差不变。美国相对高水平的利率使得美国
国债依然具有投资价值。
从当时美国的
况来看,投资美国的风险很大,如经常项目持续多年巨额赤
字、对外净债务增加、美元贬值等,投资者简直找不到投资美国的理由。因此,
通过「国际政策协调」以维持美国利率的相对高水平是美国吸引海外资本流
的
主要办法。
在1985年随后的几年里,
本按照美国的「国际协调」要求,使美之
地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com