关灯
护眼
字体:
大
中
小
第12章 更进一步(第2/7页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
见脚步声,他抬起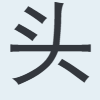 ,隔着镜片看了沈望两秒,放下书:\"来了?坐。\"
沈望在桌边的椅子上坐下,把笔记本摊开,翻到昨晚写满的那一页,推过去:\"谭教授,我搭了一个估值模型,有几个地方拿不准,想请您看看。\"
谭鹤鸣没有立刻接话。
他摘下老花镜,拿起笔记本,凑近,一页一页地翻。
翻得很慢。
沈望坐在对面,看着他翻页的速度,心里慢慢收紧——他翻得越慢,说明问题越多。
可教授的表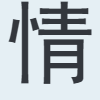 始终没什么变化,只是偶尔停下来,指尖在某一处敲一下,又继续翻。
翻到最后一页,他合上笔记本,放回桌上,摘下眼镜,揉了揉鼻梁。
\"框架是对的。\"他开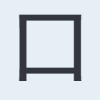 ,\"思路
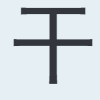 净,不像大一的水平。折现率、终值、自由现金流,三个支柱都立起来了。但是——\"他顿了顿,看着沈望,\"你用的贝塔,是行业平均值。行业平均值掩盖了个体差异。你要估值的这家公司,它的债务结构、现金流波动、市场地位,每一项都和行业均值有偏差。你要做敏感
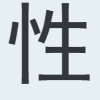 分析,把贝塔的上下限拉开,看估值区间有多宽。区间越宽,你的模型越诚实。\"
沈望点,笔在纸上飞快地记。
教授看着他记,又说:\"还有终值。你用了永续增长模型,这没问题,但永续增长率不能拍脑袋。你要看这家公司所在行业的长期增速、宏观经济增长预期,还有——\"他敲了敲桌面,\"退出倍数法。两个方法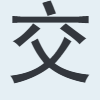 叉验证,结论才立得住。\"
\"至于wacc——\"教授靠回椅背,\"债务成本用边际成本,别用平均成本。权益成本,capm可以,但市场风险溢价别用美国的数据,用a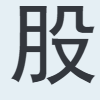 的实际历史溢价。数据要自己算,别偷懒抄研报。\"
沈望一笔一笔地记,笔尖在纸上沙沙地响。教授说完,端起保温杯喝了水,忽然问:\"你做这个模型,是为了谁?\"
沈望的笔顿了一下。他没有抬:\"……帮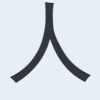 做一个决策参照。\"
\"帮谁?\"
\"我姐。\"他说,\"她在公司里用的投行模型失真了,我怕她被坑。\"
谭鹤鸣看着他,看了几秒。他摘下老花镜,放下,说:\"你姐是沈清澜?\"
沈望抬起:\"您认识?\"
\"财经杂志封面见过。\"教授说,语气淡淡的,\"沈氏集团那个年轻总经理。去年有一篇专访,说她压得董事会一屋子元老抬不起。\"他顿了顿,目光落回笔记本上,\"你替她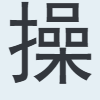 心,倒也不必。郵件LīxsBǎ@gmail.com?.com发布(
沈望没有说话。他看着教授,忽然觉得这位老什么都看透了。
\"模型做出来,需要数据喂。\"教授说,\"真实的市场数据、行业数据、公司内部数据。没有数据,模型就是空中楼阁。你打算从哪拿?\"
\"沈氏集团。\"
教授看了他一眼,没有追问数据权限的问题——他显然明白,那是沈望自己家的事。
\"数据要清洗,\"他说,\"原始数据不能直接用。缺值、异常值、径不统一,都得处理。你一个做,工作量不小。\"
\"我知道。\"
\"还有——\"教授顿了顿,\"你模型里那家欧洲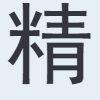 密仪器公司,跟沈氏有什么关系?\"
沈望愣了一下,随即明白过来——教授把他要估值的对象看出来了。
他没有隐瞒:\"我姐在谈收购。对方报价很高,投行的模型都落在对方报价附近。我觉得不对。\"
教授点了点,没有再多问。他站起来,走到书架前,抽出一本书,递给他:\"这本,敏感分析和景模拟,回去看第三章。对你够用了。\"
沈望接过书,道了谢,站起来。走到门,身后传来教授的声音:
\"沈望。\"
他回。
\"下学期,\"教授说,\"你要是愿意,来我课题组。你这样的,不该只在一个社团里打转。\"
沈望站在门,看着办公桌后面那位发花白的老,忽然觉得胸热了一下。他点了点:\"我考虑。\"
走出金融系楼,午后的阳光落在他身上,带着初秋的温度。
他低看着手里那本书,又想起教授的话——\"模型做出来,需要数据喂。\"数据。
沈氏集团近五年的财务数据、可比公司的公开数据、行业增长率。
只有姐姐能给他。
他抬看了一眼天。白云很薄,天很高。他忽然
本章未完,请点击下一页继续阅读》》
,隔着镜片看了沈望两秒,放下书:\"来了?坐。\"
沈望在桌边的椅子上坐下,把笔记本摊开,翻到昨晚写满的那一页,推过去:\"谭教授,我搭了一个估值模型,有几个地方拿不准,想请您看看。\"
谭鹤鸣没有立刻接话。
他摘下老花镜,拿起笔记本,凑近,一页一页地翻。
翻得很慢。
沈望坐在对面,看着他翻页的速度,心里慢慢收紧——他翻得越慢,说明问题越多。
可教授的表
始终没什么变化,只是偶尔停下来,指尖在某一处敲一下,又继续翻。
翻到最后一页,他合上笔记本,放回桌上,摘下眼镜,揉了揉鼻梁。
\"框架是对的。\"他开
,\"思路净,不像大一的水平。折现率、终值、自由现金流,三个支柱都立起来了。但是——\"他顿了顿,看着沈望,\"你用的贝塔,是行业平均值。行业平均值掩盖了个体差异。你要估值的这家公司,它的债务结构、现金流波动、市场地位,每一项都和行业均值有偏差。你要做敏感分析,把贝塔的上下限拉开,看估值区间有多宽。区间越宽,你的模型越诚实。\"
沈望点
,笔在纸上飞快地记。
教授看着他记,又说:\"还有终值。你用了永续增长模型,这没问题,但永续增长率不能拍脑袋。你要看这家公司所在行业的长期增速、宏观经济增长预期,还有——\"他敲了敲桌面,\"退出倍数法。两个方法
叉验证,结论才立得住。\"
\"至于wacc——\"教授靠回椅背,\"债务成本用边际成本,别用平均成本。权益成本,capm可以,但市场风险溢价别用美国的数据,用a
的实际历史溢价。数据要自己算,别偷懒抄研报。\"
沈望一笔一笔地记,笔尖在纸上沙沙地响。教授说完,端起保温杯喝了
水,忽然问:\"你做这个模型,是为了谁?\"
沈望的笔顿了一下。他没有抬
:\"……帮做一个决策参照。\"
\"帮谁?\"
\"我姐。\"他说,\"她在公司里用的投行模型失真了,我怕她被
坑。\"
谭鹤鸣看着他,看了几秒。他摘下老花镜,放下,说:\"你姐是沈清澜?\"
沈望抬起
:\"您认识?\"
\"财经杂志封面见过。\"教授说,语气淡淡的,\"沈氏集团那个年轻总经理。去年有一篇专访,说她压得董事会一屋子元老抬不起
。\"他顿了顿,目光落回笔记本上,\"你替她心,倒也不必。郵件LīxsBǎ@gmail.com?.com发布(沈望没有说话。他看着教授,忽然觉得这位老
什么都看透了。
\"模型做出来,需要数据喂。\"教授说,\"真实的市场数据、行业数据、公司内部数据。没有数据,模型就是空中楼阁。你打算从哪拿?\"
\"沈氏集团。\"
教授看了他一眼,没有追问数据权限的问题——他显然明白,那是沈望自己家的事。
\"数据要清洗,\"他说,\"原始数据不能直接用。缺值、异常值、
径不统一,都得处理。你一个做,工作量不小。\"
\"我知道。\"
\"还有——\"教授顿了顿,\"你模型里那家欧洲
密仪器公司,跟沈氏有什么关系?\"
沈望愣了一下,随即明白过来——教授把他要估值的对象看出来了。
他没有隐瞒:\"我姐在谈收购。对方报价很高,投行的模型都落在对方报价附近。我觉得不对。\"
教授点了点
,没有再多问。他站起来,走到书架前,抽出一本书,递给他:\"这本,敏感分析和景模拟,回去看第三章。对你够用了。\"
沈望接过书,道了谢,站起来。走到门
,身后传来教授的声音:
\"沈望。\"
他回
。
\"下学期,\"教授说,\"你要是愿意,来我课题组。你这样的
,不该只在一个社团里打转。\"
沈望站在门
,看着办公桌后面那位发花白的老,忽然觉得胸热了一下。他点了点:\"我考虑。\"
走出金融系楼,午后的阳光落在他身上,带着初秋的温度。
他低
看着手里那本书,又想起教授的话——\"模型做出来,需要数据喂。\"数据。
沈氏集团近五年的财务数据、可比公司的公开数据、行业增长率。
只有姐姐能给他。
他抬
看了一眼天。白云很薄,天很高。他忽然地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com