关灯
护眼
字体:
大
中
小
【重生之风流大亨】(第二卷人界重生)(45-52)(第5/24页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
需要不断地从国外引进资本,如果外国资本流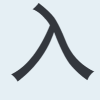 因突发事件得不到保证
时,将引发金融危机。1987年10月的「黑色星期一」就是在这种背景下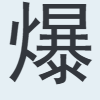
发。
1987年9月,美国上调官方利率。与此同时,联邦德国也随美国提高了
利率,联邦德国的此举立即遭到当时美国财政部长贝克的严厉批评,贝克认为联
邦德国这样做违法了国际协调政策,并表示这样是无法确保美元的稳定。贝克的
这一讲话引发了证券市场的恐慌,投资者开始在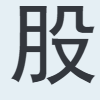 票市场和票期货市场抛空,
引发10月19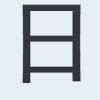 的市崩盘。
面对昨夜华尔街市的崩溃,美元大幅度贬值,本金融政策当局立即作出
反应:政府托市,通过稳定本票市场推动美国票市场的稳定。为此,本
金融、证券和保险的政府主管部门大藏省官员向本四大证券公司表达了希望他
们立即出面大规模买进票护盘的意向,四大证券公司在第二天本市开
22-02-25
盘后立即大量买进,虽然没有挡住如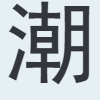 水般的抛盘,但是却极大地缓解了经2
25指数的跌幅。与美国、英国、法国和德国的票市场相比,本的票市场
跌幅最小。
为了使市迅速从「黑色星期一」的打击中恢复过来,大藏省放宽政策允许
各种企业信托基金市买卖票,这些「救市政策」使本票市场很快从危机
中走了出来,继续上涨。
本票市场的良好表现稳定了美国投资者的信心,只要本没问题,美国
也就有救了。在「黑色星期一」的应急处理中,本大藏省表现出的雷厉风行的
做法,将本对美元的极度重视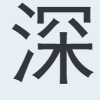 地留在了全世界的印象中。本这一做法等
于告知天下,除继续支撑美元外,本没有自己的货币政策。
在80年代后半期,由于票市场特别繁荣,本企业通过发行票筹集到
大量的低成本资金。在80年代前半期,本制造行业通过发行票平均每年的
筹资额为8000亿元,到80年代后半期,票筹资额逐年上升,1989
年达到50000亿元。
同时,公司债券的发行量也不断增加,这些债券大都以可转换债券方式发行,
或者通过附带认权证使得债券的融资成本非常低。在票市场牛市时期,发行
可转化债券或附带认权证的债券可以大大地降低融资成本。由于证券融资成本
低,导致本制造企业在80年代明显偏好通过证券市场融资。
从这个角度来说,本票市场的长期熊市对提高美国企业的竞争力是有好
处的。美国对本票在80年代后半期的非理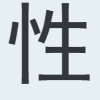 上涨感到十分不满,本票
连续四年持续上涨使本企业的国内和国际证券融资的成本非常低。
1989年秋天,美国和本为解决两国贸易长期发展不平衡的问题,在布
什总统的提议下,美两国就美经济结构问题进行磋商。面对扶摇直上的本
票市场,美国在1990年强烈批评本市由来已久的封闭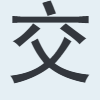 易和企业集团
内部或同一行业内各企业相互持的做法,要求本企业改变相互持的做法,
并向本提出具体要求:(1)将本的银行持标准由5% 降低到2% ;(2)
取消综合商社不得持有制造业企业份的限制;(3)强化子公司持有母公司
份的限制。
美国政府的这一招隐藏无限杀机,直指本票市场长期上涨动力来源。各
公司相互持是本票市场的主要特点,也是维持本票长期上涨的原因之
一。如果本采纳美国的要求放弃企业相互持这一做法,将使进市场流通的
票急剧增加,价会因此大幅度下跌。
在本,企业间相互持有的票一般都是长期持有,不会因价涨跌而轻易
抛出,因此,企业间相互持有的票一般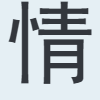 况下是不上市流通的。
特别是要求本的银行减持企业票的要求十分险恶。在本,银行持有大
量的票,并且一旦持有都是长期持有,不会轻易抛出。经过长期的大牛市,银
行所持票的盈利非常巨大,一旦银行抛售票,本票市场必然崩盘。
美国的这一要求足以导致本票市场的大幅度下跌。在1990年上半年,
美国的这些要求频繁出现于本
本章未完,请点击下一页继续阅读》》
因突发事件得不到保证
时,将引发金融危机。1987年10月的「黑色星期一」就是在这种背景下
发。
1987年9月,美国上调官方利率。与此同时,联邦德国也随美国提高了
利率,联邦德国的此举立即遭到当时美国财政部长贝克的严厉批评,贝克认为联
邦德国这样做违法了国际协调政策,并表示这样是无法确保美元的稳定。贝克的
这一讲话引发了证券市场的恐慌,投资者开始在
票市场和票期货市场抛空,
引发10月19
的市崩盘。
面对昨夜华尔街
市的崩溃,美元大幅度贬值,本金融政策当局立即作出
反应:政府托市,通过稳定
本票市场推动美国票市场的稳定。为此,本
金融、证券和保险的政府主管部门大藏省官员向
本四大证券公司表达了希望他
们立即出面大规模买进
票护盘的意向,四大证券公司在第二天本市开
22-02-25
盘后立即大量买进,虽然没有挡住如
水般的抛盘,但是却极大地缓解了经2
25指数的跌幅。与美国、英国、法国和德国的
票市场相比,本的票市场
跌幅最小。
为了使
市迅速从「黑色星期一」的打击中恢复过来,大藏省放宽政策允许
各种企业信托基金
市买卖票,这些「救市政策」使本票市场很快从危机
中走了出来,继续上涨。
本票市场的良好表现稳定了美国投资者的信心,只要本没问题,美国
也就有救了。在「黑色星期一」的应急处理中,
本大藏省表现出的雷厉风行的
做法,将
本对美元的极度重视地留在了全世界的印象中。本这一做法等
于告知天下,除继续支撑美元外,
本没有自己的货币政策。
在80年代后半期,由于
票市场特别繁荣,本企业通过发行票筹集到
大量的低成本资金。在80年代前半期,
本制造行业通过发行票平均每年的
筹资额为8000亿
元,到80年代后半期,票筹资额逐年上升,1989
年达到50000亿
元。
同时,公司债券的发行量也不断增加,这些债券大都以可转换债券方式发行,
或者通过附带认
权证使得债券的融资成本非常低。在票市场牛市时期,发行
可转化债券或附带认
权证的债券可以大大地降低融资成本。由于证券融资成本
低,导致
本制造企业在80年代明显偏好通过证券市场融资。
从这个角度来说,
本票市场的长期熊市对提高美国企业的竞争力是有好
处的。美国对
本票在80年代后半期的非理上涨感到十分不满,本票
连续四年持续上涨使
本企业的国内和国际证券融资的成本非常低。
1989年秋天,美国和
本为解决两国贸易长期发展不平衡的问题,在布
什总统的提议下,美
两国就美经济结构问题进行磋商。面对扶摇直上的本
票市场,美国在1990年强烈批评本市由来已久的封闭易和企业集团
内部或同一行业内各企业相互持
的做法,要求本企业改变相互持的做法,
并向
本提出具体要求:(1)将本的银行持标准由5% 降低到2% ;(2)
取消综合商社不得持有制造业企业
份的限制;(3)强化子公司持有母公司
份的限制。
美国政府的这一招隐藏无限杀机,直指
本票市场长期上涨动力来源。各
公司相互持
是本票市场的主要特点,也是维持本票长期上涨的原因之
一。如果
本采纳美国的要求放弃企业相互持这一做法,将使进市场流通的
票急剧增加,价会因此大幅度下跌。
在
本,企业间相互持有的票一般都是长期持有,不会因价涨跌而轻易
抛出,因此,企业间相互持有的
票一般况下是不上市流通的。
特别是要求
本的银行减持企业票的要求十分险恶。在本,银行持有大
量的
票,并且一旦持有都是长期持有,不会轻易抛出。经过长期的大牛市,银
行所持
票的盈利非常巨大,一旦银行抛售票,本票市场必然崩盘。
美国的这一要求足以导致
本票市场的大幅度下跌。在1990年上半年,
美国的这些要求频繁出现于
本地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com