关灯
护眼
字体:
大
中
小
【重生之风流大亨】(第二卷人界重生)(15-21)(第16/17页)
怕找不到回家的路!请截图保存本站发布地址:www.dybzfb.com
由化的政策。从1986年1月到1987年2月,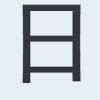 官方连续5次调低贴现率,
使之降低至低于同期西方各国贴现率2。5% 的水平。这虽然使许多受元升值
影响的企业迅速摆脱了困境,但同时也种下了恶果。
自从本采取金融缓和政策后,企业的资金使用成本迅速降低,企业一般收
益率从1986年的- 17。2% ,一跃而为1987年上半年的33。5% ,
下半年的50。9%.企业收益率的提高也极大地提高了对企业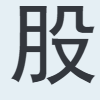 票的评估价值,
进一步影响了投资者的心理预期。
本国内储蓄一直很高,加之金融缓和造成的货币供应扩张以及外汇盈余的
骤然膨胀,产生了一庞大的过剩资本。除了一部分寻找海外投资市场外,其大
部分在国内涌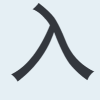 投资收益相对较高的资本市场。1985年至1990年间,
本企业投资总额为406万亿元,但只有148万亿元(即总量的36% )
用于企业生产资料的投资,而其中64% 的资金即258万亿元流向了证
券市场和房地产。过多的资金流推动了票价格和房地产价格的急剧上升。
法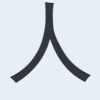 投机市源自于1984年制订的「特定金钱信托制度」它使本大企
业能够将巨额委托给信托银行和证券公司,从事金融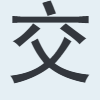 易。因此,除了机构投资
者的狂势投机,法资本的投机也成为市膨胀的一大动力,并终于导致市失
控......
然后对本近十年来的经济政策,经济规律进行了分析,自从1986年
本「平成景气」以来,经指数由1985年的12000点,开始持续上升。
1987年世界市危机中,经指数稍有下降,但很快的率先「复活」起
来,价开始一路上涨,并带动全球市的回升。1980年个持比例为8。
84% ,1988年上升到14。5% ;1987年末,本市个东已达
2000万,相当于本国民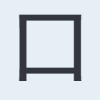 总数的1/ 5。到1989年底,本的
票资产额已是国民生产总值的1。3倍,资产价格如此急剧膨胀意味着经济泡沫
的存在。
本的房地产泡沫更是达到了登峰造极的程度,由于心理预期良好、投机活
动增多,炒买炒卖土地的现象非常严重,地价飞快上扬,地价的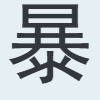 涨使投资者不
断对企业资产重新进行估价,拥有大片土地的大型企业身价倍增,价大幅飚升,
成为市持续上扬的领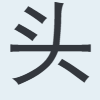 羊。到1988年底,本的土地资产额是国民生产总
值的1。4倍;在泡沫最严重的1989年,本大东京一地的房地产价格总和
就超过美国全国的房地产价格总和。
1989年5月,由于意识到了经济过热的压力,本政府开始紧急实施金
融紧缩政策,提高贴现率,到1990年已由1989年的2。5% 提升至6。
0%.贴现率的急剧提高直接影响了资本的市场收益率,价开始下跌。
1990年4月大藏省对房地产业进行严厉的限制,一方面严格控制融资,
另一方面加征地价税,使地价冷落下来。地价的下跌减少了企业的实有资产值,
更促使价下跌。同时由于资本成本不断的上升,企业增收的能力将大受制约,
企业收益前景的黯淡给投资者的心理蒙上一层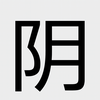 影,预期开始恶化。投机炒作者
乘机抛售票,进一步引起恐慌。
1989年12月29,是这一年的最后一个易,经指数高收38
915点。1990年开市后,市即开始跌,到1990年4月2经指
数跌至28002点,历时4个月,跌幅达% ......
然后下面引经据典,并写到,怀疑有国际财团进本金融市场进行炒作,
指出本市会持续低迷,经指数也将继续下跌,......支持公司进本金融
市场,沽空经指数。
看到这里,李云简直佩服极了,这个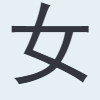 实在是太有才了,如果是索罗斯等
国际金融大鳄写出这份报告来,李云不会觉得怎么样,但是一个看模样也就二十
来岁的少,通过有限的资料写出这份报告就不一般了,何况这个时候还不同于
后世能够通过网络调查资料,有限的资料也都是通过一份份报刊杂志,权威著作
总结归纳的。尽管这样,有着前世
本章未完,请点击下一页继续阅读》》
官方连续5次调低贴现率,
使之降低至低于同期西方各国贴现率2。5% 的水平。这虽然使许多受
元升值
影响的企业迅速摆脱了困境,但同时也种下了恶果。
自从
本采取金融缓和政策后,企业的资金使用成本迅速降低,企业一般收
益率从1986年的- 17。2% ,一跃而为1987年上半年的33。5% ,
下半年的50。9%.企业收益率的提高也极大地提高了对企业
票的评估价值,
进一步影响了投资者的心理预期。
本国内储蓄一直很高,加之金融缓和造成的货币供应扩张以及外汇盈余的
骤然膨胀,产生了一
庞大的过剩资本。除了一部分寻找海外投资市场外,其大
部分在国内涌
投资收益相对较高的资本市场。1985年至1990年间,
本企业投资总额为406万亿
元,但只有148万亿元(即总量的36% )
用于企业生产资料的投资,而其中64% 的资金即258万亿
元流向了证
券市场和房地产。过多的资金流
推动了票价格和房地产价格的急剧上升。
法
投机市源自于1984年制订的「特定金钱信托制度」它使本大企
业能够将巨额委托给信托银行和证券公司,从事金融
易。因此,除了机构投资
者的狂势投机,法
资本的投机也成为市膨胀的一大动力,并终于导致市失
控......
然后对
本近十年来的经济政策,经济规律进行了分析,自从1986年
本「平成景气」以来,
经指数由1985年的12000点,开始持续上升。
1987年世界
市危机中,经指数稍有下降,但很快的率先「复活」起
来,
价开始一路上涨,并带动全球市的回升。1980年个持比例为8。
84% ,1988年上升到14。5% ;1987年末,
本市个东已达
2000万
,相当于本国民总数的1/ 5。到1989年底,本的
票资产额已是国民生产总值的1。3倍,资产价格如此急剧膨胀意味着经济泡沫
的存在。
本的房地产泡沫更是达到了登峰造极的程度,由于心理预期良好、投机活
动增多,炒买炒卖土地的现象非常严重,地价飞快上扬,地价的
涨使投资者不
断对企业资产重新进行估价,拥有大片土地的大型企业身价倍增,
价大幅飚升,
成为
市持续上扬的领羊。到1988年底,本的土地资产额是国民生产总
值的1。4倍;在泡沫最严重的1989年,
本大东京一地的房地产价格总和
就超过美国全国的房地产价格总和。
1989年5月,由于意识到了经济过热的压力,
本政府开始紧急实施金
融紧缩政策,提高贴现率,到1990年已由1989年的2。5% 提升至6。
0%.贴现率的急剧提高直接影响了资本的市场收益率,
价开始下跌。
1990年4月大藏省对房地产业进行严厉的限制,一方面严格控制融资,
另一方面加征地价税,使地价冷落下来。地价的下跌减少了企业的实有资产值,
更促使
价下跌。同时由于资本成本不断的上升,企业增收的能力将大受制约,
企业收益前景的黯淡给投资者的心理蒙上一层
影,预期开始恶化。投机炒作者
乘机抛售
票,进一步引起恐慌。
1989年12月29
,是这一年的最后一个易,经指数高收38
915点。1990年开市后,
市即开始跌,到1990年4月2经指
数跌至28002点,历时4个月,跌幅达% ......
然后下面引经据典,并写到,怀疑有国际财团进
本金融市场进行炒作,
指出
本市会持续低迷,经指数也将继续下跌,......支持公司进本金融
市场,沽空
经指数。
看到这里,李云简直佩服极了,这个
实在是太有才了,如果是索罗斯等
国际金融大鳄写出这份报告来,李云不会觉得怎么样,但是一个看模样也就二十
来岁的少
,通过有限的资料写出这份报告就不一般了,何况这个时候还不同于
后世能够通过网络调查资料,有限的资料也都是通过一份份报刊杂志,权威著作
总结归纳的。尽管这样,有着前世
地址发布邮箱:ltxsba@gmail.com 发送任意邮件即可!
本章未完,请点击下一页继续阅读》》
请截图保存本站发布地址:www.dybzfb.com